
不動産クラウドファンディングの市場が急拡大を見せる中、2026年に入りいくつかの事業者が償還遅延問題を起こしました。
その底流にあるのが、業界全体のハイリスク・ハイリターン化なのではないでしょうか。
本記事では、不動産クラウドファンディング市場のハイリスク・ハイリターン化の実態と、その懸念点について検証していきます。
データで見る不動産クラウドファンディング市況
まず、2026年の不動産クラファン市場は、本当にハイリスク・ハイリターン化が進んでいるのかをデータで検証していきます。
高利回りファンドの割合は増加傾向に
2023年から2026年にかけて募集されたファンドのうち、想定利回りが10%以上、12%以上、15%以上の案件が占める割合を比較しました。
図解1を見ると、2026年は利回り10%以上のファンドが全体の29.1%を占め、2025年の17.4%から大きく上昇しています。
さらに、利回り12%以上のファンドは23.1%、15%以上のファンドも11.3%に達しました。
2024年から2025年にかけては一時的に割合が低下しているものの、2026年はいずれの利回り帯でも、2023年から2025年の各年も上回る水準を上回る水準となっています。
特に注目したいのは、利回り15%以上のファンドの増加です。
2025年には全体の1.6%にとどまっていましたが、2026年には11.3%となり、高利回りを掲げるファンドの存在感が強まっていることがうかがえます。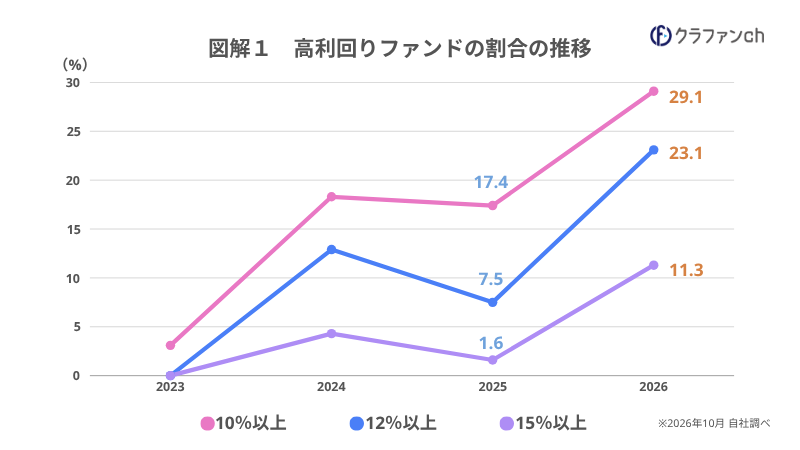
短期・高利回りファンドの割合も上昇
続いて、運用期間と想定利回りの関係を見ていきます。
図解2を見ると、運用期間が6カ月以下、かつ想定利回りが10%以上のファンドが占める割合は、2023年にはわずか0.4%でした。その後、2024年には6.7%、2025年には4.4%となり、2026年には14.8%まで上昇しています。
つまり、2026年は調査対象ファンドのおよそ7件に1件の割合で、運用期間6カ月以下で年利回り10%以上という条件を掲げていることになります。
もっとも、運用期間が短いことや想定利回りが高いこと自体が、必ずしも高リスクを意味するわけではありません。
重要なのは、その利回りをどのような収益によって実現するのか、また、予定された運用期間内に実現可能性の高い出口戦略が描かれているかという点です。
特に、不動産の売却益を主な収益源とするファンドでは、想定どおりの価格や時期に売却できなかった場合、運用期間の延長や償還遅延、さらには元本毀損につながる可能性もあります。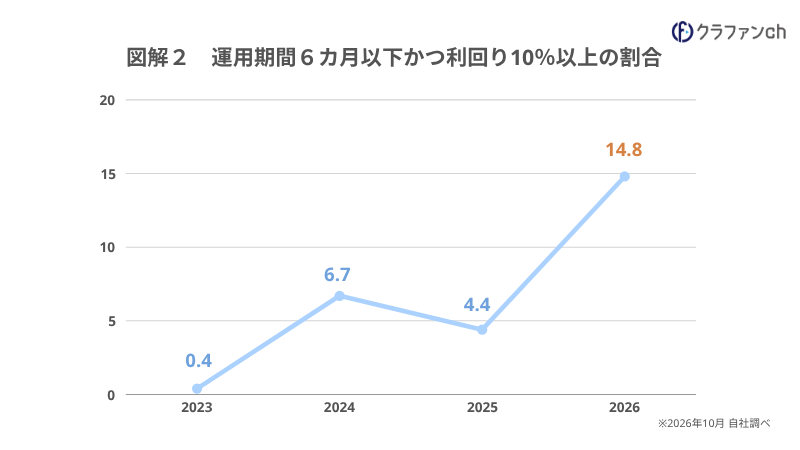
データから見えてくる市場の変化
以上の調査結果から、2026年の不動産クラウドファンディング市場では、高利回りファンドの割合が上昇するとともに、短期・高利回りを掲げる案件も増加していることが分かりました。
もちろん、これらの結果が必ずしも、業界全体のハイリスク・ハイリターン化を示しているとは言い切れないかもしれません。
しかしながら、高利回り化や短期案件の増加が、ハイリスクハイリターン化要因の一端を担っていることは明らかでしょう。
なぜ不動産クラウドファンディングは高利回り化しているのか
では、一体なぜ、これほどまでに高利回り化しているのでしょうか。
事業者間の投資家獲得競争
高利回り化が進む背景の一つとして考えられるのが、事業者間の投資家獲得競争です。
不動産クラウドファンディング市場の規模拡大に伴い、参入事業者やサービスが増加する中で、いかに投資家から資金を集められるかという点で競争が激しくなっています。
投資家目線で考えた場合、できるだけ高い利回りで運用したいと考えるのは自然なことでしょう。
特に、不動産クラウドファンディングでは、各サービスの想定利回りや運用期間をインターネット上で簡単に比較できます。
そのため、数あるファンドの中から投資先を選ぶ際に、想定利回りは投資家の目を引く極めて重要な要素となっています。
こうした状況の中、事業者にとって高い想定利回りを提示することは、投資家の関心を集め、資金調達を円滑に進めるための手段の一つと考えられます。
実際、ファンドの募集ページや広告においても、想定利回りを大きく打ち出すケースは少なくありません。
もちろん、高利回りであること自体が問題なのではありません。不動産の取得価格や運用方法によっては、高い収益性を実現できる案件も存在します。
しかし、投資家獲得を目的とした利回り競争が過熱すれば、収益性やリスクに見合わない想定利回りが提示される懸念もあります。
投資家への訴求力を高める「短期×高利回り」
投資家獲得競争のなかで、想定利回りの高さに加えて訴求力を高める要素となるのが、運用期間の短さです。
一般的に、投資家にとって高い想定利回りは魅力的な条件の一つですが、運用期間が短ければ、資金が拘束される期間も短くなり、償還後の資金を次の投資に活用しやすくなります。
そのため、「高利回り」と「短期運用」を組み合わせたファンドは、投資家にとって魅力的な選択肢となり得ます。
先ほどのデータでも示したとおり、2026年には運用期間6カ月以下かつ想定利回り10%以上のファンドが、全体の14.8%を占めています。
投資家にとって、運用期間が短いことは、比較的早く資金を回収できるという魅力があります。
さらに、高い想定利回りが組み合わされば、短期間で効率よく資産を運用できるように感じられるでしょう。
ただし、不動産クラウドファンディングで表示される想定利回りは、原則として年率換算された数値です。
例えば、想定年利回り12%、運用期間3カ月のファンドであれば、単純計算による運用期間中の想定収益率は約3%となります。
また、不動産は株式などとは異なり、売却までに一定の時間を要する資産です。
運用期間が短く設定されていても、予定どおりに売却できるとは限りません。
買い手が見つからない場合や売買条件の調整に時間がかかった場合には、運用期間の延長や償還遅延につながる可能性があります。
つまり、短期運用と高利回りという条件だけで判断するのではなく、その期間内にどのように利益を確保し、投資家への償還を実現するのかを確認することが重要です。

「高利回り・短期間化」の何が問題なのか
ここまで見てきたように、不動産クラウドファンディング市場では、高利回り・短期運用を掲げるファンドの存在感が高まっています。
しかし、高い想定利回りが提示されているからといって、必ずしも投資家がそのとおりの利益を得られるわけではありません。
特に注意したいのが、ファンドの収益構造と出口戦略です。
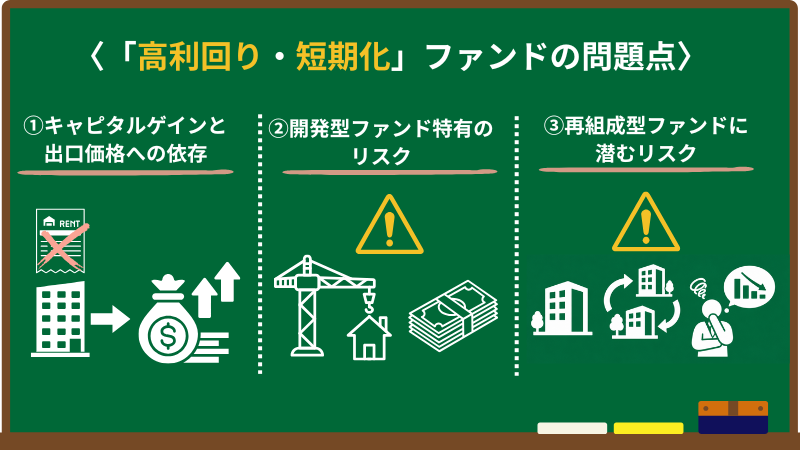
キャピタルゲインと出口価格への依存
不動産クラウドファンディングの収益源は、大きく分けて賃料収入によるインカムゲインと、不動産の売却益によるキャピタルゲインの2つです。
このうち、キャピタルゲインを主な収益源とするファンドでは、不動産を想定した価格で売却できるかどうかが、投資家への分配や償還を左右する重要な要素となります。
例えば、不動産の売却益を前提に年利回り15%を想定していても、実際の売却価格が想定を下回れば、予定していた利益を確保できない可能性があります。
さらに、売却自体が進まなければ、償還原資を確保できず、運用期間の延長や償還遅延につながることも考えられます。
特に、賃料収入だけでは十分な利益を生み出せず、売却益への依存度が高いファンドでは、出口価格の妥当性や売却先の見通しが重要になります。
高い想定利回りの裏付けとなる売却価格が、周辺の不動産相場や実際の取引事例に照らして合理的なものなのか、慎重に見極める必要があるでしょう。
開発型ファンド特有のリスク
続いて注意したいのが、開発型ファンドです。
開発型ファンドは、土地の取得から建物の建設、完成後の売却までを事業計画に含むものなど、不動産の開発を伴う案件を指します。
完成済みの不動産を取得して運用するファンドとは異なり、開発型では建設工事や許認可、事業スケジュールなどに関するリスクも伴います。
例えば、建築資材や人件費の高騰によって当初の建設予算を超過したり、工事の遅延によって予定していた時期に物件を売却できなくなったりする可能性があります。
また、開発前の土地を対象とする案件では、実際に開発が完了し、予定どおりの収益が得られるかどうかについて、一定の不確実性が存在します。
もちろん、開発型ファンドが一概に危険というわけではありません。
ただし、完成済みの不動産を運用するファンドとは異なるリスクがあるため、開発計画の実現可能性や資金計画、工期の妥当性などを確認することが重要です。
再組成型ファンドに潜むリスク
そして、近年、投資家の間で警戒感が高まっているのが、同じ不動産を対象として繰り返しファンドを組成する再組成型ファンドです。
例えば、当初のファンドが運用終了を迎える際に、新たなファンドを組成し、同じ不動産の運用を継承するケースがあります。
再組成自体は必ずしも問題のある仕組みではありません。
不動産の運用を継続する合理的な理由があり、投資家に適切な情報が開示されている場合もあります。
一方で、注意が必要なのは、当初想定していた出口戦略が実現できず、新たなファンドによる資金調達に依存しているケースです。
新規ファンドの募集資金を旧ファンドの償還原資とする場合、旧ファンドの投資家には資金が返還されても、対象不動産が第三者に売却され、収益が確定したことを意味するとは限りません。
また、再組成時の不動産評価額が適切でなければ、新たに出資する投資家が割高な価格で不動産を取得するリスクも生じます。
重要なのは、なぜ再組成を行うのか、対象不動産の評価額は妥当なのか、最終的な出口戦略が明確になっているかという点です。
特に、当初の売却計画が実現しなかった結果として再組成される場合は、当初計画との差異や再組成後の売却見通しについて、十分な説明がなされているかを確認する必要があります。
実際の事例から考えるハイリスク化の懸念
こうしたリスクは、決して理論上の問題だけではありません。
近年、不動産特定共同事業をめぐっては、償還遅延や事業者の管理体制に関する問題が表面化しています。
その一例が、不動産クラウドファンディングサービス「ヤマワケエステート」です。
同サービスでは、2025年に一部ファンドの償還延期が表面化しました。さらに2026年2月には、大阪府から不動産特定共同事業に係る業務の一部停止および指示の行政処分を受けています。
また、不動産特定共同事業法に基づく投資商品「みんなで大家さん」でも、償還遅延などの問題が発生しました。
2026年9月1日には、営業者である都市綜研インベストファンド株式会社が大阪府から、販売会社であるみんなで大家さん販売株式会社が東京都から、それぞれ不動産特定共同事業の許可取消処分を受けています。
なお、「みんなで大家さん」は、一般的なインターネット完結型の不動産クラウドファンディングとは販売形態が異なりますが、同じ不動産特定共同事業法に基づく投資商品として参考になる事例です。
これらの問題は、それぞれ発生した経緯や原因が異なり、単純に高利回り化だけが原因とは言えません。
しかし、想定した収益を確保できないことに加え、事業者の資金管理や情報開示が不十分であれば、投資家の資金回収に重大な影響を及ぼす可能性があることを示しています。
不動産クラウドファンディングにおいて重要なのは、高い利回りを提示することだけではなく、その収益を実現できる事業計画と、投資家に対する適切な情報開示が伴っているかどうかです。
高利回り化を背景に進むルール整備
不動産クラウドファンディング市場の拡大と不動産クラファン投資家の増加を受け、投資家保護に向けたルール整備も進められています。
従来、ファンドの募集ページでは想定利回りや運用期間といった情報が大きく表示される一方、利回りの算定根拠や事業計画などについては、事業者ごとに情報開示の内容や分かりやすさに違いが見られました。
こうした課題に対応するため、行政による制度改正と、業界団体による自主的な取り組みが進んでいます。
不動産特定共同事業法施行規則の改正
2026年8月21日、国土交通省は「不動産特定共同事業法施行規則の一部を改正する命令」を公布しました。
今回の改正では、一般投資家がより適切な投資判断を行えるよう、契約成立前の説明事項の追加や、財産管理報告書の記載事項の充実などが盛り込まれています。
特に注目したいのが、想定利回りや対象不動産の価格について、算定根拠や妥当性を判断するための情報開示を充実させる点です。
また、開発を伴う案件についても、資金計画や事業スケジュールなどの説明を充実させる方向となっています。
これにより、投資家が単に想定利回りの高さを比較するだけでなく、その利回りがどのような前提に基づいているのかを判断しやすくなることが期待されます。
なお、改正規則は2026年8月21日から順次施行されており、一部の規定には経過措置が設けられています。
業界団体による自主規制の取り組み
行政による制度改正に加え、業界団体も自主的なルール整備を進めています。
一般社団法人不動産クラウドファンディング協会と一般社団法人不動産特定共同事業者協議会は、2026年3月27日、不動産特定共同事業に係る商品募集画面の「募集チェックリスト」を策定し、2026年9月9日に、同チェックリストの改定と「ガイドライン」の策定をしています。
このチェックリストでは、想定利回りの算定根拠や売却価格の妥当性、出資金の使途、開発案件の事業計画、再募集案件に関する情報などが確認項目として挙げられています。
投資家がリスクとリターンを適切に評価できるよう、募集段階での情報開示の充実を促すことが目的です。
こうした業界団体による取り組みは、法律による規制とは異なるものの、事業者間の情報開示水準をそろえ、市場全体の透明性を高めるうえで重要な役割を担っています。
今後は、ルールが整備されるだけでなく、実際のファンド募集や運用の現場で、どこまで適切な情報開示が徹底されるかが問われることになるでしょう。
まとめ
今回の調査では、2026年の不動産クラウドファンディング市場において、高利回りファンドの割合が上昇するとともに、短期・高利回りを掲げる案件も増加していることがわかりました。
その背景には、拡大する市場における事業者間の投資家獲得競争や、高い利回りと短い運用期間を組み合わせた商品への需要などがあると考えられます。
高利回りであること自体が直接的に問題なのではありません。
重要なのは、提示された利回りに合理的な根拠があり、それに伴うリスクが投資家に十分説明されているかという点です。
特に、不動産の売却益を主な収益源とするファンドや開発型ファンド、再組成型ファンドについては、物件の収益性だけでなく、出口戦略や資金計画の実現可能性まで確認する必要があります。
不動産クラウドファンディング市場が今後も持続的に成長していくためには、単なる利回り競争から脱却し、ファンドの収益性や安全性、情報開示の充実を通じて投資家の信頼を獲得していくことが求められます。
投資家にとっても、利回りの高さだけに目を向けるのではなく、その利益がどのように生み出され、どのようなリスクを負うことになるのかを見極める姿勢が重要になるでしょう。